Director SII: No presentar una querella por delitos tributarios no implica impunidad
Fernando Barraza aseguró que existen "para los delitos tributarios dos procedimientos, penal o infraccional".
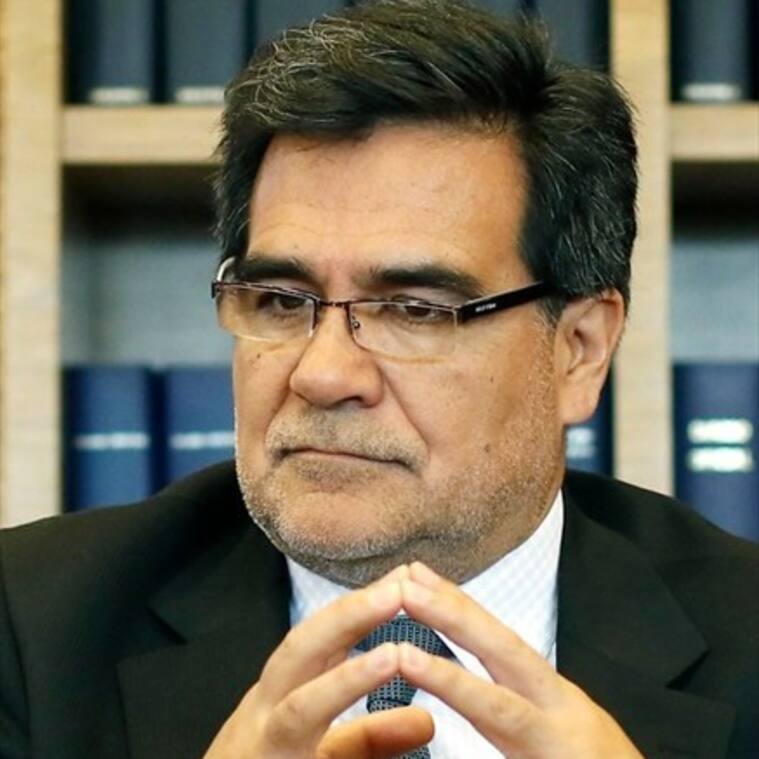
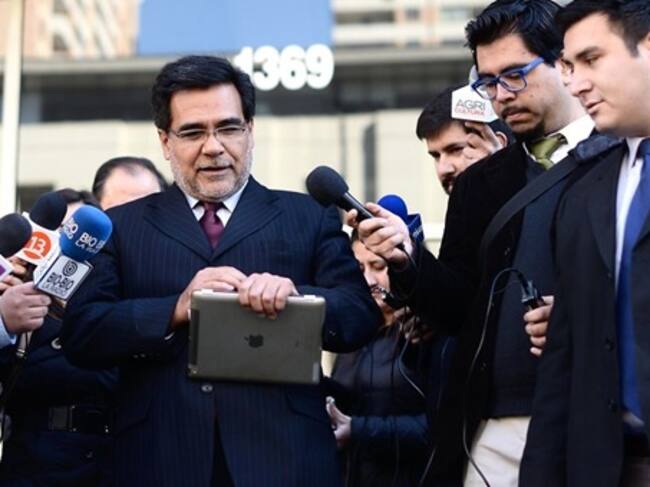
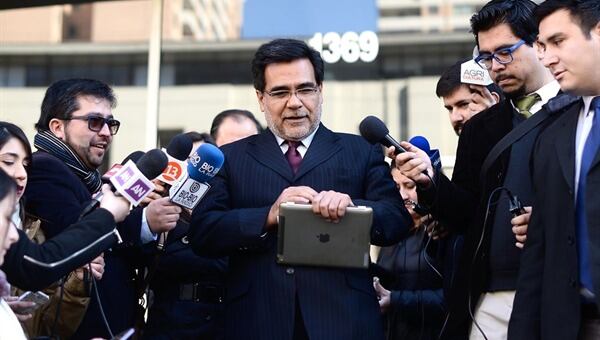
El director del Servicio de Impuestos Internos (SII), Fernando Barraza, destacó que el organismo analizó acuciosa y rigurosamente los antecedentes de cada caso de financiamiento irregular a la política, evaluando cada uno de los elementos, tanto de sus procesos de fiscalización, como de los antecedentes aportados por el Ministerio Público.
Barraza reiteró que el SII tiene por función perseguir que se apliquen las sanciones correspondientes a quienes no cumplen con sus obligaciones tributarias, independientemente de su condición social, política o económica, o de la forma jurídica que adopte el contribuyente.
El director del SII explicó que la no presentación de una querella por delitos tributarios no implica impunidad, ya que para los casos en que se decide no ejercer la acción penal, la ley contempla la aplicación de una sanción de carácter pecuniario, y que los involucrados pueden ser investigados por el Ministerio Público.
"El sistema sancionatorio consagrado en el Código Tributario establece para los delitos tributarios dos procedimientos, penal o infraccional, que persiguen igualmente aplicar sanciones legales. Incluso en los casos en que no existen antecedentes con méritos suficientes se aplica el procedimiento administrativo y, cuando corresponde, los contribuyentes deben igualmente rectificar sus declaraciones tributarias y pagar con reajustes, multas e intereses los impuestos evadidos", comentó Barraza.
Según el SII entre los años 2014 y 2017 el organismo presentó 35 querellas por delitos tributarios; 5 denuncias; 41 procedimientos de sanciones pecuniarias en los Tribunales Tributarios y Aduaneros en contra de contribuyentes empresas y personas naturales, y en 21 casos en los que no existen antecedentes con méritos suficientes, se determinaron y cobraron las diferencias de impuestos, con reajustes e intereses.
En el mismo lapso se evacuaron un 109 informes de recopilación de antecedentes, que corresponden al levantamiento de las pruebas necesarias para decidir si se presenta una acción penal, infraccional o administrativa. El monto de perjuicio fiscal determinado alcanza a $11.656 millones, de los cuales $ 4.139 millones corresponden a los casos en que se ha decidido aplicar sanciones pecuniarias.